Acasă / Blog / Afacere online
Afacere onlineVânzări online în UE: pragul de 10.000 de euro, OSS și TVA-ul țării clientului
Ce TVA aplici când vinzi online către clienți din alte țări UE: pragul cumulat de 10.000 de euro, OSS și declarația trimestrială 398, vânzările către firme cu taxare inversă și ce mai trebuie pregătit.
 Marian Dumitru
6 min de citit
Dorești să dezvolt și magazinul tău? Contact direct:
WhatsApp 0765 268 465
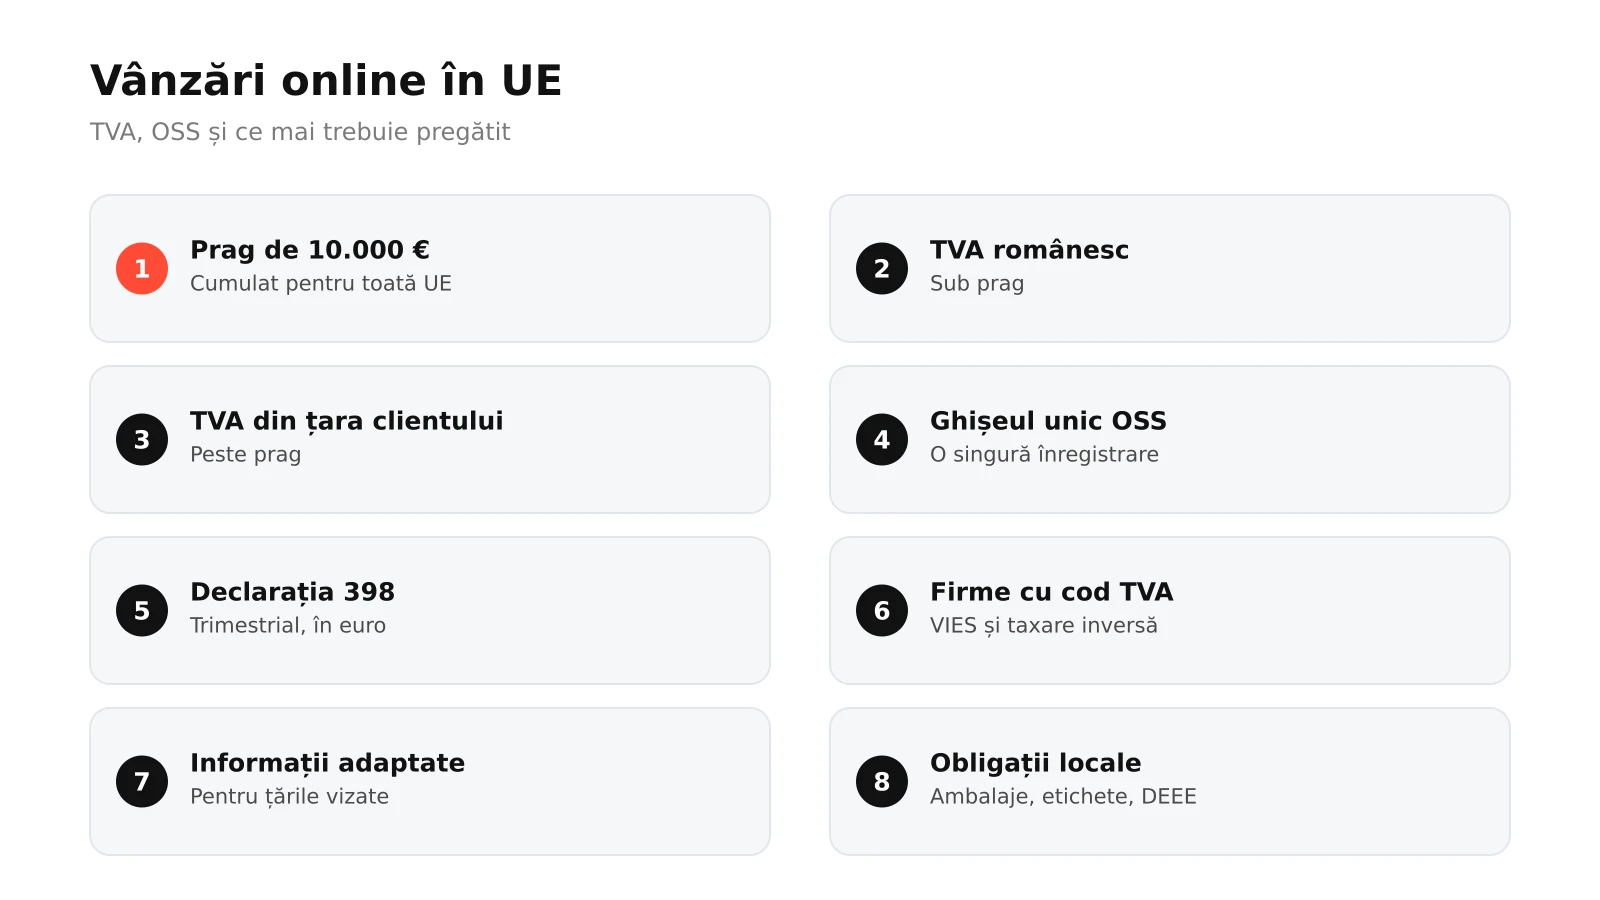
Când un magazin online din România vinde către persoane fizice din alte țări UE, TVA-ul depinde de un prag anual de 10.000 de euro, adică 46.337 de lei, cumulat pentru toate vânzările la distanță în UE. Sub prag, aplici TVA-ul românesc. Peste prag, aplici cota de TVA din țara clientului. Ca să nu te înregistrezi în fiecare țară, declari și plătești TVA-ul trimestrial în România, prin ghișeul unic OSS.
Vânzarea în UE nu înseamnă doar TVA: contează și limba informațiilor, regulile de protecție a consumatorului din țara clientului, livrarea și, în unele țări, înregistrarea pentru ambalaje sau electronice. Mai jos găsești cum funcționează pragul, ce este OSS, ce se întâmplă cu vânzările către firme și ce trebuie pregătit înainte de primele comenzi din străinătate. Articolul oferă informații generale; discută aplicarea concretă cu contabilul tău.
Ce este OSS și când se aplică?
OSS, adică ghișeul unic pentru TVA, este un regim special prin care o firmă din UE declară și plătește într-un singur stat TVA-ul datorat în alte state membre pentru vânzările la distanță către persoane fizice. Funcționează din 1 iulie 2021, iar ghidul ANAF privind ghișeul unic pentru TVA explică regulile în detaliu.
Fără OSS, o firmă care depășește pragul ar trebui să se înregistreze în scopuri de TVA în fiecare țară în care are clienți. Cu OSS, depui o singură declarație trimestrială în România, iar ANAF distribuie sumele către statele membre de consum.
| Situație | TVA aplicat | Unde se declară |
|---|---|---|
| Persoane fizice UE, total sub 10.000 €/an | TVA românesc | Decontul obișnuit din România |
| Persoane fizice UE, total peste 10.000 €/an | TVA din țara clientului | OSS, declarația trimestrială 398 |
| Firme UE cu cod de TVA valid | Livrare intracomunitară, taxare inversă | Decont și declarația recapitulativă |
| Clienți din afara UE | Export, cu documente vamale | Decontul obișnuit |
Cum funcționează pragul de 10.000 de euro?
Pragul se calculează cumulat, pentru toate vânzările intracomunitare la distanță de bunuri și pentru anumite servicii electronice către persoane fizice din alte state UE, nu separat pe fiecare țară. Dacă l-ai depășit în anul curent sau în anul precedent, aplici TVA-ul țării clientului de la livrarea care depășește pragul.
Poți opta să aplici TVA-ul țării clientului și sub prag, de exemplu pentru simplitate, dacă estimezi că îl vei depăși curând. Înregistrarea în OSS se face electronic, iar regimul se aplică de regulă din prima zi a trimestrului următor. Verifică împreună cu contabilul condițiile de înregistrare în scopuri de TVA, în funcție de situația firmei.
Ce mai trebuie pregătit pentru vânzări în UE?
Prețurile afișate clienților din alte țări trebuie să includă TVA-ul corect pentru țara lor, deci magazinul trebuie să calculeze TVA-ul după adresa de livrare. Facturile trebuie să arate cota aplicată. Pentru clienții firme, verifică validitatea codului de TVA în sistemul european VIES înainte de a aplica taxarea inversă.
Dacă îți direcționezi activitatea către o anumită țară, de exemplu cu site în limba ei sau livrare dedicată, clientul beneficiază de regulile de protecție a consumatorului din țara lui. Unele țări cer și înregistrare pentru ambalaje sau echipamente electronice. Pentru partea fiscală din România, vezi și ghidul despre e-Factura pentru magazin online.
Cum pregătești vânzările în UE, pas cu pas?
- Urmărești totalul vânzărilor la distanță în UE, lunar.
- Discuți cu contabilul înregistrarea în OSS înainte de prag.
- Configurezi cotele de TVA pe țară în magazin.
- Calculezi TVA-ul după adresa de livrare, nu după limbă sau monedă.
- Verifici codurile de TVA ale firmelor în VIES.
- Adaptezi informațiile pentru țările către care vinzi activ.
- Depui declarația 398 trimestrial, chiar și fără vânzări.
Documentele de pornire sunt în ghidul despre actele necesare, iar regulile pentru consumatori, precum dreptul de retragere și garanția legală, se aplică la fel în toată UE. Pentru clienții firme, vezi și ghidul despre magazinul online B2B.
Greșeli frecvente la vânzările în UE
Prima greșeală este calculul pragului separat pe fiecare țară, deși pragul este cumulat pentru toată UE.
A doua greșeală este aplicarea TVA-ului românesc după depășirea pragului, cu diferențe de plătit ulterior din marjă.
A treia greșeală este taxarea inversă pentru firme fără verificarea codului de TVA în VIES.
A patra greșeală este nedepunerea declarației 398 în trimestrele fără vânzări, deși este obligatorie.
Întrebări frecvente
Ce este pragul de 10.000 de euro pentru vânzările în UE?
Este pragul anual, cumulat pentru toate statele UE, al vânzărilor la distanță către persoane fizice din alte state membre. Echivalentul în lei este 46.337 de lei. Până la prag, aplici TVA-ul românesc. Dacă îl depășești în anul curent sau l-ai depășit în anul precedent, aplici TVA-ul țării clientului.
Ce este OSS?
OSS, ghișeul unic pentru TVA, este un regim special care permite declararea și plata într-un singur stat a TVA-ului datorat în alte state membre pentru vânzările la distanță către persoane fizice. Depui trimestrial declarația 398 la ANAF, în euro, iar ANAF transmite sumele statelor membre de consum.
Până când depun declarația OSS?
Declarația specială de TVA, formularul 398, se depune trimestrial, până la sfârșitul lunii următoare trimestrului, și se întocmește în euro. Se depune și pentru trimestrele în care nu ai avut vânzări în regimul OSS. Plata se face în euro, în contul indicat de ANAF, cu referința declarației.
Ce TVA aplic pentru o firmă din altă țară UE?
Dacă firma are un cod de TVA valid, verificat în VIES, livrarea este de regulă o livrare intracomunitară scutită în România, iar TVA-ul se plătește de client prin taxare inversă. Factura trebuie să conțină codurile de TVA ale ambelor părți, iar livrarea se raportează în declarația recapitulativă.
Trebuie să traduc magazinul pentru a vinde în UE?
Nu este obligatoriu pentru a primi comenzi din străinătate, dar dacă îți direcționezi activitatea către o țară, de exemplu cu site în limba ei, informațiile pentru consumatori trebuie să fie clare pentru clienții de acolo, iar regulile locale de protecție a consumatorului se pot aplica. Unele produse cer etichete în limba țării.
Se aplică OSS și pentru vânzările pe marketplace-uri?
Depinde de cine este vânzătorul. Dacă vinzi pe un marketplace european în nume propriu, către persoane fizice din alte state UE, vânzările intră în pragul de 10.000 de euro și, peste prag, în OSS. Există reguli speciale pentru platformele care facilitează vânzările. Discută situația concretă cu contabilul.
Pasul următor: calculează vânzările în UE de anul acesta
Exportă comenzile din acest an către persoane fizice din alte țări UE și adună valoarea fără TVA. Compară totalul cu 10.000 de euro și discută cu contabilul înainte să depășești pragul.
Pentru facturare din comanda confirmată, cu liniile și TVA-ul deja calculate, și integrare cu programul de contabilitate, vezi capitolul despre integrări din platforma RokaShop.